Cómo comparar préstamos rápidos en España: factores clave antes de solicitar uno
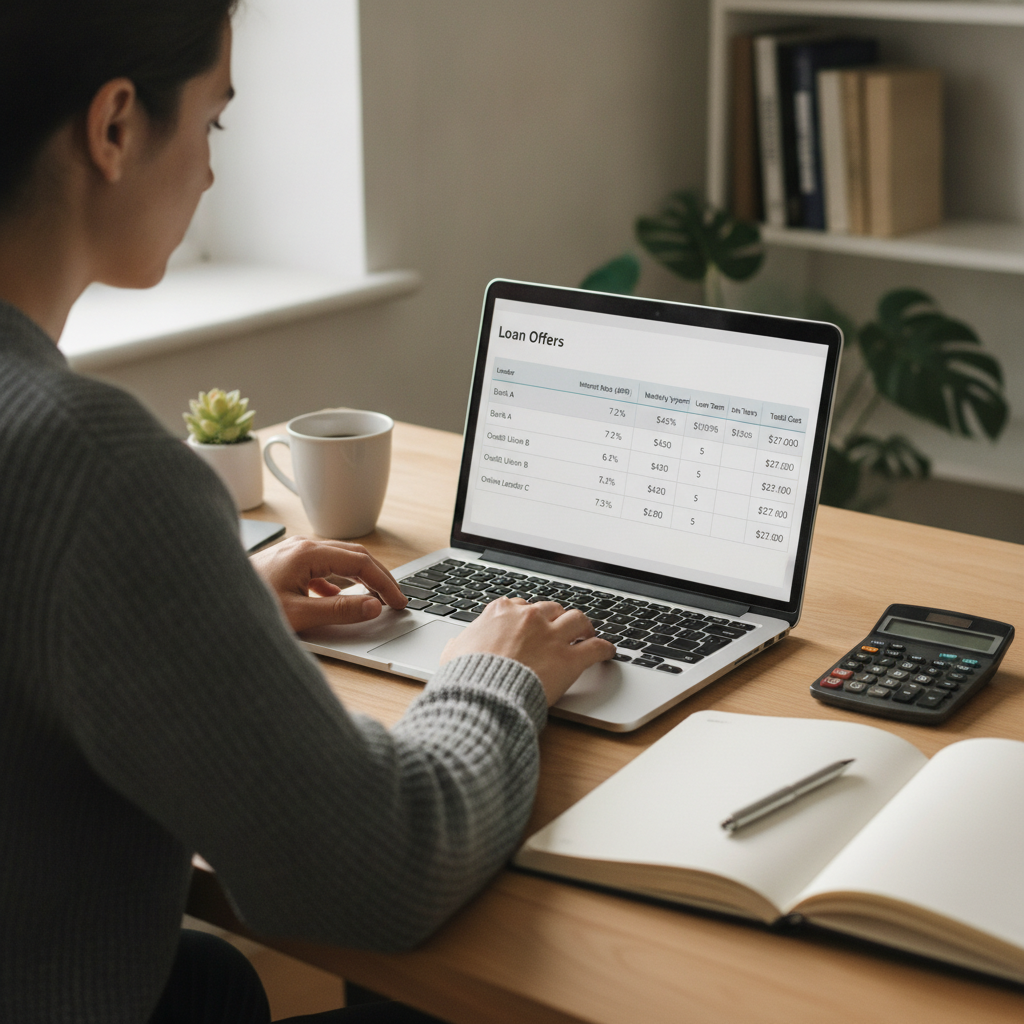
Un préstamo rápido puede permitirte solicitar una cantidad y recibir una respuesta en poco tiempo, pero la velocidad no indica si la financiación te conviene. Para comparar ofertas en España, mira cuánto devolverás, cuándo vence el pago, qué cargos contempla el contrato y si la cuota cabe en tu presupuesto.
Un comparador de préstamos puede ayudar a ordenar alternativas, aunque sus resultados no sustituyen la lectura de las condiciones ni garantizan que una solicitud sea aprobada. La decisión debe partir de una necesidad concreta y de una capacidad de pago realista.
Qué es un préstamo rápido y para quién puede ser adecuado
Un préstamo rápido es una financiación que suele tramitarse por internet y busca ofrecer una respuesta en poco tiempo. Puede servir para cubrir un gasto puntual si tienes ingresos y una fecha de devolución asumible, pero la rapidez por sí sola no lo convierte en una opción conveniente.
Las condiciones varían entre prestamistas: algunos ofrecen importes reducidos y devolución en un plazo breve; otros permiten fraccionar el pago. No des por hecho que todos funcionan igual ni que la aprobación sea automática. La entidad puede evaluar la información facilitada y tu solvencia antes de hacer una oferta.
Antes de iniciar una solicitud, define cuánto necesitas y por qué. Si el gasto puede aplazarse, resolverse con ahorro o cubrirse mediante una alternativa menos costosa, compara primero esas posibilidades. Pedir más dinero del necesario aumenta el importe a devolver y puede complicar el presupuesto.
Este producto podría encajar ante una necesidad puntual, siempre que conozcas el coste y puedas pagar en la fecha prevista sin recurrir a otro crédito. Si ya tienes dificultades para atender recibos o deudas, asumir una obligación nueva puede agravar la situación.
Compara el coste total, no solo el interés anunciado
Para comparar el coste de un préstamo rápido, revisa la TAE, el TIN, las comisiones y, sobre todo, el importe total que tendrás que devolver. La cifra anunciada como interés no siempre refleja por sí sola todos los costes asociados.
El TIN (tipo de interés nominal) expresa el interés aplicado al capital en los términos indicados por el contrato. La TAE (tasa anual equivalente) presenta el coste anualizado y puede incorporar ciertos gastos y comisiones, de acuerdo con las condiciones del producto. En préstamos de duración muy corta, la TAE puede parecer especialmente elevada por la forma de anualizar el coste. Por eso conviene usarla junto con el total en euros, no en lugar de este.
Solicita o localiza una cifra clara: cuánto recibes y cuánto debes pagar en total, con las fechas correspondientes. Comprueba si se añaden comisiones de apertura, gestión u otros cargos, y si son obligatorios. No supongas que una oferta es más barata porque muestre un TIN bajo o destaque una primera operación promocional: verifica las condiciones aplicables a tu caso.
Al usar un comparador, introduce el mismo importe y un plazo equivalente en cada oferta. Así evitas comparar productos distintos. Por ejemplo, una cuota menor puede deberse a un plazo más largo y elevar el coste total; una devolución en un solo pago puede reducir la duración, pero exigir más dinero de golpe.
Revisa el importe, el plazo y la cuota
El importe, el plazo de devolución y la cuota deben ajustarse a tu necesidad y a tus ingresos disponibles. Antes de aceptar, confirma que puedes pagar en la fecha indicada y cubrir tus gastos esenciales sin depender de otro préstamo.
Empieza por pedir únicamente la cantidad necesaria. Después, comprueba si la forma de devolución es un pago único o varias cuotas, qué fechas establece y cuánto representa cada pago dentro de tu presupuesto mensual. Anota también otros compromisos ya existentes, como alquiler, suministros, tarjetas o préstamos.
Un plazo más amplio puede repartir el esfuerzo, pero no significa necesariamente que el préstamo sea más barato. Un plazo corto puede limitar el tiempo de endeudamiento, aunque una cuota elevada resulte difícil de asumir. La comparación útil combina tres preguntas: ¿cuánto recibo?, ¿cuánto devuelvo en total? y ¿puedo pagar cada vencimiento con ingresos previsibles?
- Importe: ¿coincide con el gasto real o incluye dinero que no necesitas?
- Plazo: ¿la fecha de devolución encaja con la llegada de tus ingresos?
- Cuota: ¿puedes abonarla después de cubrir necesidades y obligaciones habituales?
- Coste total: ¿sabes la cantidad completa y las fechas de cada pago?
Si solo puedes pagar suponiendo que recibirás ingresos inciertos, la operación puede dejarte expuesto. La capacidad de pago debe evaluarse con el dinero que razonablemente esperas tener, no con una situación ideal.
Comprueba los requisitos y la solvencia del prestamista
Antes de facilitar datos o contratar, comprueba quién es el prestamista, qué requisitos aplica y cómo informa sobre el coste y el tratamiento de tus datos. La transparencia de la oferta y la identidad de la entidad son parte de la comparación, no un trámite secundario.
Lee la información legal del sitio y localiza la denominación social, los datos de contacto y las condiciones del producto. Verifica también qué documentos o datos personales solicita, para qué los necesita y cómo describe su política de privacidad. No compartas claves bancarias ni códigos de seguridad para acelerar una solicitud.
Los requisitos pueden incluir edad mínima, residencia, cuenta bancaria e ingresos demostrables, aunque dependen de cada prestamista. Una oferta o una simulación no equivale a aprobación: la entidad puede comprobar la solvencia y cambiar o rechazar la propuesta tras revisar los datos.
Desconfía de mensajes que garanticen aprobación para todo el mundo, oculten el coste hasta el último paso o presionen para aceptar de inmediato. Un comparador facilita la búsqueda, pero puede mostrar solo entidades con las que trabaja y no necesariamente todo el mercado. Confirma la información esencial directamente en la documentación del prestamista antes de firmar.
Lee el contrato y presta atención a los retrasos
El contrato debe indicar con claridad cuánto recibes, cuánto y cuándo pagas, qué comisiones se aplican y qué sucede si te retrasas. Léelo antes de aceptar; una respuesta rápida no justifica firmar sin entender las condiciones de devolución.
Comprueba que el contrato coincide con la oferta consultada, incluidos el importe, el plazo, el calendario de pagos y el coste total. Busca los cargos por demora y cualquier consecuencia asociada al impago. El retraso puede generar costes previstos en el contrato y gestiones de cobro; el alcance depende de las condiciones y de la situación concreta.
Revisa también si puedes devolver el préstamo antes del plazo, cómo debes comunicarlo y si existe algún coste o ajuste. No des por hecho que la devolución anticipada es gratuita ni que reduce automáticamente todos los cargos: pide que te expliquen el cálculo aplicable y consérvalo por escrito.
Guarda una copia del contrato y de los mensajes relacionados con la operación. Si una cláusula no se entiende, solicita una explicación antes de aceptar. Si tienes dudas sobre tus derechos como consumidor, puedes consultar la información de organismos públicos de consumo o pedir asesoramiento independiente.
Pasos para comparar ofertas de forma responsable
Para comparar préstamos rápidos de forma responsable, analiza ofertas con el mismo importe y plazo, calcula el coste total y confirma que la cuota cabe en tu presupuesto. Solo después de revisar el prestamista y el contrato conviene decidir si solicitar financiación.
- Define la necesidad: concreta el gasto y pide solo el importe imprescindible.
- Compara condiciones equivalentes: usa la misma cantidad y un plazo similar para cada oferta.
- Calcula el desembolso completo: suma el capital, los intereses y las comisiones aplicables; verifica el importe final a devolver.
- Comprueba el calendario: anota cada cuota o vencimiento y contrástalo con tus ingresos y gastos habituales.
- Investiga al prestamista: revisa su identidad, sus datos de contacto y la información que ofrece sobre el producto.
- Lee el contrato con calma: busca cargos por demora, devolución anticipada y cualquier condición que pueda cambiar el coste.
- Decide sin presión: si falta información o no puedes afrontar el pago con seguridad, no aceptes todavía.
Este orden evita que la rapidez de aprobación o el importe máximo desplacen las preguntas importantes. Una buena comparación no busca una oferta llamativa: identifica una obligación que entiendes y puedes devolver según lo pactado.
Preguntas frecuentes
¿Qué diferencia hay entre TIN y TAE? El TIN expresa el tipo de interés nominal aplicado según el contrato. La TAE ofrece una referencia anualizada del coste y puede incluir ciertos gastos; para un préstamo concreto, compárala con el importe total en euros y el calendario de pagos.
¿Qué coste debo comparar entre dos préstamos? Compara cuánto recibirías y cuánto devolverías en total, incluidas las comisiones aplicables. Asegúrate de que ambas ofertas usan un importe y un plazo equivalentes.
¿Puedo devolver un préstamo rápido antes del plazo? Depende del contrato y de las condiciones del prestamista. Comprueba el procedimiento y si hay costes o ajustes antes de hacer un pago anticipado.
¿Qué puede ocurrir si me retraso en el pago? Pueden aplicarse cargos por demora previstos en el contrato y comenzar gestiones de cobro. Contacta con el prestamista cuanto antes para conocer las opciones y no ignores los avisos; los costes y consecuencias concretos dependen de las condiciones firmadas.