¿Es seguro pedir un préstamo online? Consejos para evitar estafas
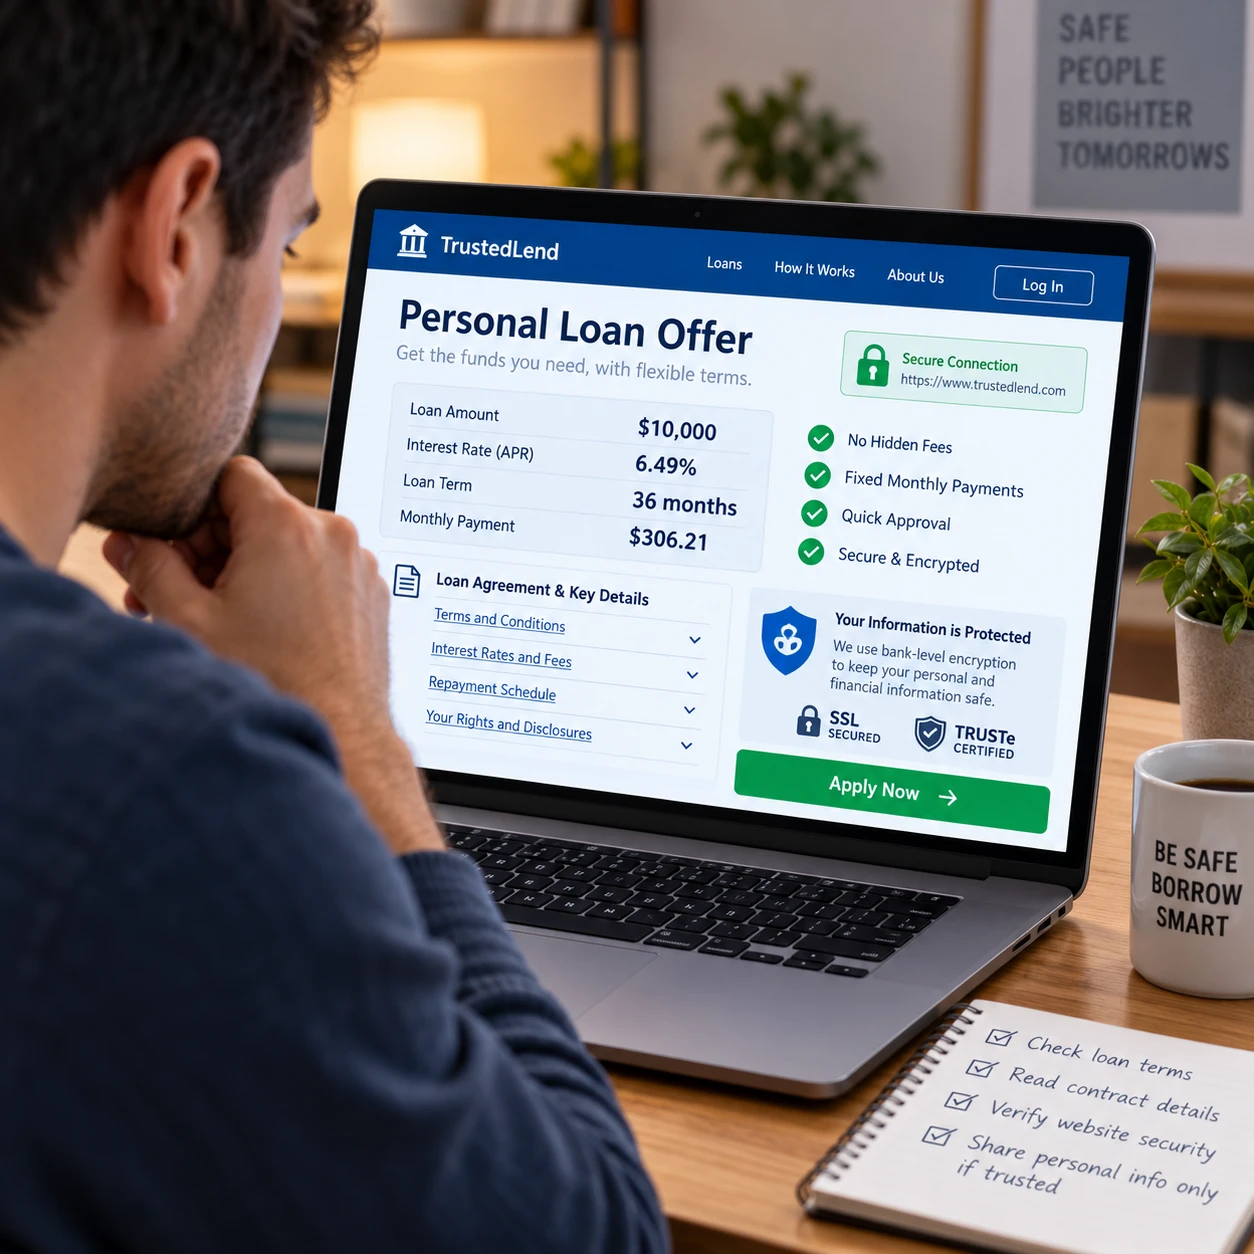
Pedir un préstamo por internet puede ser seguro, pero depende de quién lo ofrece y de cómo se tramita. Antes de facilitar datos personales o bancarios, verifica la identidad de la entidad, revisa el contrato completo y calcula cuánto tendrás que devolver. Una web cuidada o una aprobación rápida, por sí solas, no demuestran que una oferta sea legítima.
¿Es seguro solicitar un préstamo por internet?
Sí, puede ser seguro solicitar un préstamo online si compruebas quién es el prestamista, entiendes las condiciones y proteges tus datos. La seguridad requiere revisar tanto la entidad como el proceso: ninguna medida aislada garantiza que una oferta sea fiable.
Los canales digitales permiten comparar opciones y enviar una solicitud sin acudir a una oficina. A cambio, debes hacer por tu cuenta algunas comprobaciones que en persona quizá darías por hechas, como confirmar con quién estás tratando y cómo se utilizará tu información. El riesgo no depende únicamente de que el préstamo sea online: también importa que el prestamista esté identificado y que las condiciones estén claras antes de aceptar.
Usa este filtro de tres partes antes de avanzar:
- Quién presta: identifica la razón social y busca información que permita contrastar su actividad en fuentes oficiales de tu país.
- Qué ofrece: comprueba que el importe, el plazo, la TAE, las comisiones y el total a devolver aparezcan por escrito.
- Qué te pide: desconfía si solicita claves, códigos de seguridad o dinero previo como condición poco clara para liberar el préstamo.
Una señal aislada puede tener una explicación, pero varias incoherencias justifican detenerse y preguntar. Si no logras verificar la entidad o conseguir el contrato antes de comprometerte, no continúes.
Señales de alerta de una posible estafa
Una posible estafa puede incluir promesas de aprobación garantizada, presión para decidir deprisa o cobros previos difíciles de justificar. Son señales para investigar, no una prueba automática de fraude, pero conviene no enviar dinero ni datos hasta aclararlas.
Presta atención a estos indicios:
- Aprobación garantizada sin evaluación: una promesa absoluta, incluso para personas con cualquier situación financiera, merece cautela. No confirma por sí sola un engaño, pero no debería sustituir la revisión de las condiciones.
- Urgencia artificial: mensajes que afirman que la oferta desaparecerá en minutos pueden empujarte a aceptar sin leer el contrato. Pide tiempo para revisar; una entidad fiable debería permitirte entender lo que firmas.
- Pago por adelantado: una petición de dinero para supuestos gastos de apertura, seguro o desbloqueo puede ser sospechosa, especialmente si no está explicada en el contrato o se exige mediante métodos difíciles de rastrear.
- Contrato incompleto o inexistente: no aceptes si faltan el coste, el calendario de pagos, la identidad del prestamista o las consecuencias del impago.
- Datos que no coinciden: un nombre comercial distinto al del contrato, un correo gratuito o un teléfono que nadie verifica requieren comprobaciones adicionales.
La presión y el secretismo son especialmente preocupantes cuando se combinan con una solicitud de transferencia inmediata. No pagues para “reservar” un préstamo hasta entender por escrito a quién va el dinero, por qué se cobra y si el importe forma parte del coste del crédito.
Cómo comprobar si un prestamista es fiable
Para comprobar si un prestamista es fiable, contrasta su identidad legal, sus datos de contacto y la información de la oferta en fuentes independientes. Asegúrate de que la entidad que aparece en la web sea la misma que figura en el contrato y que recibiría tus pagos.
Empieza por localizar la razón social, la dirección y los canales de atención al cliente. Busca la entidad en registros o páginas oficiales pertinentes en tu país; las reglas y los registros varían según el lugar y el tipo de proveedor, así que no des por hecho que una inscripción concreta sea obligatoria para todos. Si el sitio afirma estar autorizado o supervisado, verifica esa afirmación directamente en la fuente oficial, no solo en un logotipo de la propia web.
Después, compara la información en tres lugares: página web, contrato y comunicación comercial. El nombre del prestamista, los datos de contacto, el importe, la TAE y las comisiones deberían ser coherentes. Si la solicitud la tramita un intermediario, aclara quién concede el préstamo y quién custodiará los datos.
Revisa también que la dirección de la web esté escrita correctamente y que la conexión sea segura. El símbolo del candado y el prefijo HTTPS ayudan a proteger la conexión, pero no certifican que la empresa sea legítima. Del mismo modo, las opiniones online pueden orientar, aunque no sustituyen la verificación documental: pueden ser incompletas o referirse a otra empresa con un nombre parecido.
Si tienes dudas, contacta con la entidad a través de un teléfono o correo obtenido de una fuente independiente. No uses únicamente el número incluido en un mensaje sospechoso.
Qué revisar antes de aceptar el préstamo
Antes de aceptar un préstamo online, compara la TAE, el importe total a devolver, las comisiones y las fechas de pago. Lee el contrato y comprueba qué ocurre si te retrasas; una cuota asequible no basta para saber cuánto cuesta el crédito.
La TAE expresa el coste anual del crédito de forma más amplia que el tipo de interés nominal y puede ayudar a comparar ofertas, siempre que uses importes y plazos equivalentes y revises qué gastos incluye cada cálculo. Para decidir cuánto pagarás realmente, busca también una cifra directa: el total en dinero que tendrás que devolver según el calendario previsto.
Antes de firmar, confirma por escrito:
- El importe que recibirás y el total que pagarás.
- El tipo de interés, la TAE y si pueden cambiar durante el plazo.
- Las comisiones de apertura, gestión, intermediación u otros conceptos.
- El número de cuotas, su importe y las fechas de vencimiento.
- Las condiciones para amortizar antes de tiempo, si se permite.
- Los recargos, intereses de demora y otras consecuencias de un impago.
Para comparar dos ofertas, anota el mismo dato para cada una: importe neto recibido, plazo y total a devolver. Una oferta con cuotas menores puede durar más y costar más en conjunto. También puede haber diferencias en comisiones o vencimientos. Si el contrato no permite calcular el coste o presenta cargos que no se explicaron durante la solicitud, pide aclaraciones antes de aceptar.
Cómo proteger tus datos y tu dinero
Protege tus datos usando la web oficial verificada, una conexión confiable y canales de contacto comprobados. Comparte solo la información necesaria para tramitar la solicitud y nunca reveles claves bancarias ni códigos de un solo uso.
Antes de completar un formulario, revisa cuidadosamente el dominio y evita entrar desde enlaces recibidos por mensajes inesperados. No envíes documentos de identidad, extractos bancarios o datos de cuenta por aplicaciones o correos no verificados. Si la entidad necesita documentación, pregunta por un método seguro de envío y para qué se usará.
Una entidad puede pedir datos para valorar una solicitud o gestionar pagos, pero eso no significa que debas compartir las credenciales con las que accedes a tu banco. No facilites contraseñas, PIN ni códigos de seguridad, aunque quien te contacte diga que los necesita para confirmar el préstamo. Tampoco autorices una operación que no entiendas ni instales programas de acceso remoto a petición de un supuesto agente.
Guarda una copia de la publicidad, la solicitud y el contrato. Así podrás comparar lo que se ofreció con lo que se firmó y tendrás documentación si surge un problema. En dispositivos compartidos, cierra la sesión y evita guardar copias de documentos con información sensible sin protección.
Qué hacer si sospechas que has sido víctima de una estafa
Si sospechas una estafa, detén cualquier pago pendiente, contacta cuanto antes con tu banco por sus canales oficiales y conserva todas las pruebas. Después, consulta las opciones locales de reclamación y denuncia; los pasos concretos dependen de tu país y de lo ocurrido.
- No envíes más dinero ni documentos. No pagues nuevas cantidades para recuperar un supuesto anticipo o “desbloquear” fondos.
- Avisa al banco. Usa la aplicación oficial, el teléfono de tu tarjeta o la web que escribas manualmente. Explica si compartiste datos o autorizaste una transferencia y pregunta qué medidas puede aplicar.
- Cambia credenciales expuestas. Si compartiste una contraseña, actualízala en el servicio afectado y en otros donde la reutilices. Activa las opciones de seguridad disponibles y vigila movimientos que no reconozcas.
- Guarda pruebas. Conserva mensajes, correos, capturas de la web, números de teléfono, documentos, recibos y datos de las transferencias. No alteres los originales.
- Consulta dónde reclamar o denunciar. Contacta con las autoridades, organismos de protección al consumidor o supervisores financieros que correspondan en tu país. Si hay una entidad real implicada, utiliza también su canal formal de reclamaciones.
Si facilitaste una copia de tu documento de identidad, pregunta a las autoridades o a un servicio oficial de tu país qué medidas ayudan a reducir el riesgo de suplantación de identidad. Actuar pronto no garantiza recuperar el dinero, pero puede ayudar a limitar daños y dejar constancia de lo ocurrido.
Preguntas frecuentes sobre préstamos online y estafas
Las respuestas dependen de las condiciones de la oferta y de las reglas de cada país. Como pauta general, verifica los cobros, la identidad de la entidad y el coste total antes de enviar datos o aceptar.
¿Es normal que me pidan dinero por adelantado para conceder un préstamo?
No conviene asumir que cualquier pago previo sea legítimo. Comprueba si el cargo está explicado en el contrato, quién lo cobra y si se descuenta del importe o se añade al coste. Una petición urgente de transferencia para liberar el préstamo, sin documentación clara, es una señal de alerta. No pagues hasta verificarla de forma independiente.
¿Cómo puedo comprobar quién está detrás de una web de préstamos?
Busca la razón social, dirección y canales de contacto; contrástalos en fuentes oficiales disponibles en tu país y compara esos datos con el contrato. Si aparece un intermediario, averigua qué entidad presta el dinero. El candado del navegador no confirma por sí solo la identidad del negocio.
¿Qué hago si ya envié mis datos personales o bancarios?
Contacta con tu banco mediante un canal oficial si compartiste información financiera, autorizaste pagos o sospechas que alguien puede acceder a tu cuenta. Cambia las contraseñas afectadas, conserva las comunicaciones y busca orientación oficial local si enviaste documentos de identidad. No respondas a nuevas solicitudes de dinero o códigos.
¿Cómo comparo el coste real de dos préstamos online?
Compara ofertas con el mismo importe y plazo. Revisa la TAE, pero confirma también el total en dinero que devolverás, las comisiones, el calendario de cuotas y los cargos por retraso o amortización anticipada. Si una oferta no muestra estos datos de forma clara, todavía no puedes compararla con seguridad.