¿Qué son los préstamos inmediatos y cómo funcionan en España?
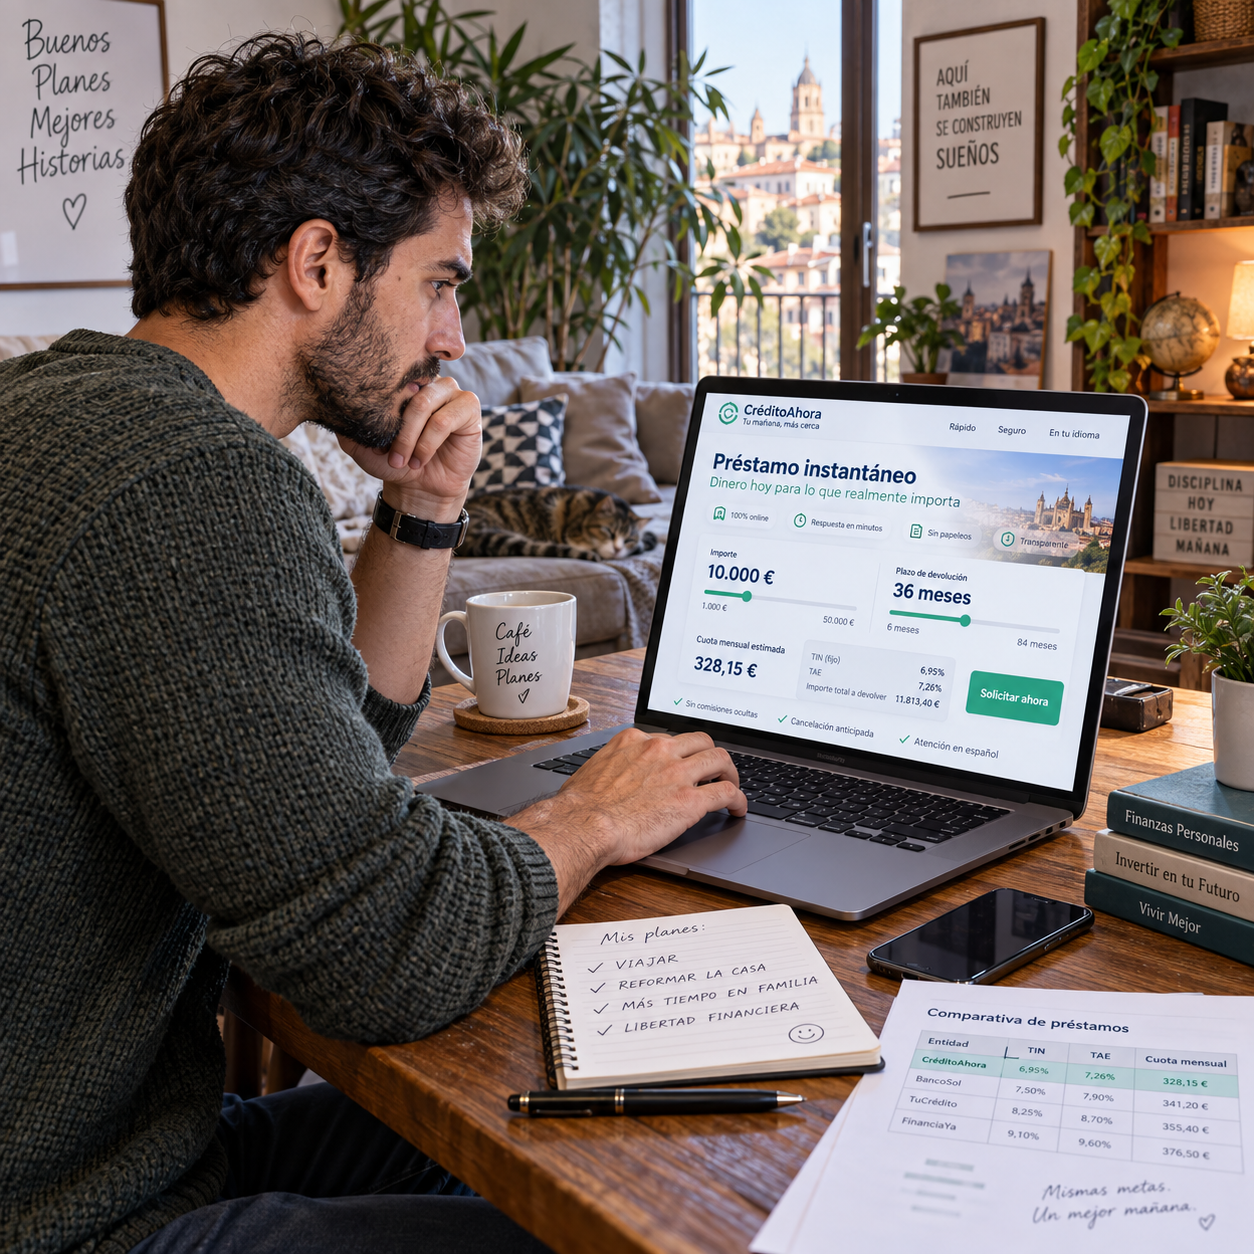
Los préstamos inmediatos pueden ofrecer una respuesta rápida cuando surge un gasto inesperado, pero la rapidez no garantiza la aprobación ni significa que el dinero sea gratuito. Antes de solicitarlos, conviene entender cómo evalúan la solicitud los prestamistas, cuánto se devolverá y qué ocurre si no se paga en la fecha acordada.
En España, el término puede referirse a minicréditos de importe reducido o a otros préstamos personales tramitados por internet. Las condiciones cambian según la entidad, el perfil de quien solicita y el producto; por eso, comparar el coste total importa más que fijarse solo en el tiempo de respuesta.
Qué se considera un préstamo inmediato
Un préstamo inmediato es una financiación que se solicita con un proceso ágil y cuya entidad intenta comunicar la decisión en poco tiempo. La aprobación y el ingreso no están garantizados: dependen de la evaluación de solvencia, de la documentación y también de los horarios y procesos bancarios.
En muchos casos se gestiona en línea. El solicitante completa un formulario, facilita datos personales y financieros y recibe una respuesta tras las comprobaciones. Si se aprueba, la transferencia puede tardar más que la decisión inicial. Una solicitud enviada por la noche, durante un fin de semana o en un festivo puede procesarse de forma distinta a otra presentada en horario laboral.
El concepto tampoco identifica un producto único. Puede incluir:
- Minicréditos, generalmente de importe bajo y devolución en un plazo corto.
- Préstamos personales de mayor importe, que pueden exigir una evaluación más completa y ofrecer plazos más largos.
- Ofertas de prestamistas digitales y entidades financieras con procesos de contratación a distancia.
Rapidez describe la tramitación, no el precio ni la facilidad de obtener financiación. Dos ofertas anunciadas como inmediatas pueden diferir mucho en intereses, comisiones, vencimiento y consecuencias por demora.
Cómo se solicita y se obtiene el dinero
Para solicitar un préstamo inmediato, normalmente hay que completar una solicitud, verificar la identidad y permitir que el prestamista evalúe la capacidad de pago. Después, la entidad comunica su decisión y, si acepta la operación y se firma el contrato, ordena el desembolso según sus condiciones.
El proceso suele seguir estas etapas:
- Elegir importe y plazo. Se indica cuánto se necesita y cuándo se podría devolver. Conviene pedir solo la cantidad necesaria, no el máximo disponible.
- Enviar los datos. El formulario puede solicitar información de contacto, documento de identidad, ingresos, empleo y cuenta bancaria.
- Verificar identidad y solvencia. La entidad puede contrastar los datos y analizar ingresos, gastos y obligaciones existentes. Cada prestamista aplica sus propios criterios.
- Revisar la oferta y el contrato. Antes de aceptar, hay que comprobar cuánto se recibe, el importe total a devolver, las fechas y los posibles cargos.
- Esperar la transferencia. El ingreso se realiza después de la aceptación y la formalización. El plazo efectivo depende del prestamista y de la entidad bancaria.
Una respuesta preliminar no siempre equivale a una concesión firme. Si faltan documentos o no se pueden verificar los datos, la operación puede retrasarse o rechazarse. Desconfía de mensajes que presentan la aprobación como segura antes de revisar tu situación financiera.
Requisitos y condiciones habituales
Los requisitos de los préstamos inmediatos dependen del prestamista, pero suelen incluir mayoría de edad, residencia en España, identificación válida, una cuenta bancaria propia y datos de contacto. También pueden pedir información sobre ingresos y gastos para valorar si la devolución es asumible.
La documentación puede abarcar DNI o NIE, justificantes de ingresos o movimientos bancarios. Algunas entidades verifican parte de esta información digitalmente; otras pueden solicitar archivos adicionales. No existe una lista idéntica para todos los productos, así que revisa los requisitos antes de iniciar la solicitud y facilita datos exactos.
Lee también las condiciones que determinan el coste y el funcionamiento del préstamo:
- Importe concedido y plazo de devolución.
- TAE, intereses y comisiones, junto con el importe total que habrá que pagar.
- Fecha y método de pago, así como las reglas para amortizar antes de tiempo, si se permite.
- Costes o medidas previstos en caso de impago, descritos en el contrato.
La TAE ayuda a expresar el coste anual en relación con el importe y el tiempo, pero no sustituye la revisión del importe final en euros. En préstamos de duración muy corta, compara especialmente cuánto recibirás y cuánto tendrás que devolver en la fecha concreta.
Cuánto cuesta y cómo se devuelve
El coste de un préstamo inmediato depende de los intereses, las comisiones y el plazo pactado; se conoce mejor revisando el total a devolver, no solo la cuota o la rapidez del servicio. Antes de firmar, identifica la fecha de vencimiento y confirma que podrás pagar sin descuidar gastos esenciales.
La oferta o el contrato debe permitirte distinguir el capital recibido de los costes asociados. Comprueba la TAE y pregunta por cualquier concepto que no entiendas, como una comisión de apertura o un cargo por retraso. Si el documento muestra varios escenarios, fíjate en el que corresponde al plazo que has elegido.
Por ejemplo, si solicitas 300 euros, la pregunta práctica no es únicamente cuánto te prestan, sino cuánto deberás abonar en total y en qué fecha. Anota ese importe junto a tus ingresos previstos. Si el pago depende de un ingreso incierto o te obliga a pedir otro crédito, el plazo probablemente no sea adecuado.
El reembolso suele realizarse mediante cargo en cuenta o transferencia, conforme al contrato. No des por hecho que podrás aplazar la fecha sin coste: las prórrogas, cuando se ofrecen, tienen condiciones propias y pueden aumentar el importe pagado. Solicita por escrito cualquier cambio y conserva la confirmación.
Ventajas, límites y riesgos
La principal ventaja de los préstamos inmediatos es que una solicitud digital puede tramitarse con agilidad y evitar desplazamientos. Su límite está en que esa comodidad puede venir acompañada de un plazo breve, un coste elevado para el tiempo de uso o una evaluación que termine en rechazo.
Pueden resultar útiles ante una necesidad puntual y concreta si existe una fuente de pago clara. No son una solución adecuada para cubrir de forma recurrente gastos mensuales, refinanciar deudas sin comparar alternativas o afrontar un importe que no cabe en el presupuesto.
El riesgo más directo es el impago. No pagar en la fecha pactada puede generar los efectos previstos en el contrato, como cargos por demora o gestiones de reclamación, y la deuda puede seguir siendo exigible. Las consecuencias concretas dependen del contrato y de las circunstancias; si prevés dificultades, contacta con el prestamista cuanto antes y guarda constancia de lo acordado.
También conviene desconfiar de afirmaciones como dinero garantizado o sin ninguna comprobación. Un prestamista responsable debe explicar quién ofrece el producto y cuáles son sus condiciones. No compartas claves bancarias ni pagues cantidades anticipadas que no entiendas para desbloquear una supuesta aprobación.
Cómo comparar opciones y pedir con responsabilidad
Para comparar préstamos inmediatos, evalúa primero el coste total, el plazo y tu capacidad de pago, y después la rapidez de tramitación. Un comparador de préstamos puede ayudar a ordenar ofertas, pero sus resultados no sustituyen la lectura del contrato ni garantizan que una entidad te conceda financiación.
Usa este filtro antes de decidir:
- Necesidad: define el gasto y pide solo el importe imprescindible.
- Coste: compara TAE, intereses, comisiones y total a devolver en euros.
- Plazo: verifica que la fecha de vencimiento encaje con ingresos confirmados, no previstos de forma optimista.
- Riesgo: averigua qué ocurre ante un retraso y cómo comunicar una dificultad de pago.
- Contrato: comprueba la identidad del prestamista, las condiciones completas y que la copia quede disponible antes de aceptar.
Compara ofertas equivalentes: mismo importe y plazo. Una cuota menor puede deberse a una devolución más larga y no implicar un coste total inferior. Si no puedes explicar con claridad cuánto pagarás y cuándo, detén la solicitud y pide aclaraciones. La decisión responsable es la que permite devolver el préstamo sin recurrir a otro crédito.
Preguntas frecuentes sobre préstamos inmediatos
Las dudas más habituales se refieren al tiempo de aprobación, los requisitos, los registros de morosidad y las consecuencias de no pagar. Las respuestas varían según la entidad y cada solicitud, así que confirma siempre los detalles en la oferta y el contrato.
¿Cuánto tarda en aprobarse y transferirse un préstamo inmediato?
La decisión puede llegar rápidamente si los datos se verifican sin incidencias, pero no hay un plazo universal. El ingreso es un paso distinto y puede depender del horario, del banco y de la formalización. Pregunta a la entidad cuál es el tiempo estimado y no cuentes con el dinero hasta que aparezca en tu cuenta.
¿Qué requisitos suelen pedir?
Es habitual que soliciten ser mayor de edad, residir en España, aportar DNI o NIE, disponer de una cuenta bancaria propia e informar sobre ingresos. Cada prestamista establece sus criterios y puede pedir justificantes o comprobaciones adicionales.
¿Se puede solicitar un préstamo inmediato estando en ASNEF?
Algunos prestamistas pueden estudiar solicitudes de personas incluidas en ASNEF, mientras que otros las rechazan o aplican requisitos distintos. La inclusión no garantiza la aprobación ni elimina la evaluación de solvencia. Comprueba las condiciones y evita asumir un préstamo si ya tienes dificultades para atender deudas.
¿Qué ocurre si no puedo devolverlo en la fecha acordada?
Contacta con el prestamista antes del vencimiento y solicita información sobre las opciones disponibles. Un retraso puede producir los efectos establecidos en el contrato y aumentar la deuda; una prórroga no se concede automáticamente y puede tener un coste adicional. Pide cualquier acuerdo por escrito y no cubras el impago con otro préstamo sin comparar cuidadosamente sus consecuencias.