Tasas de interés y comisiones: cómo entender el costo real de un préstamo rápido
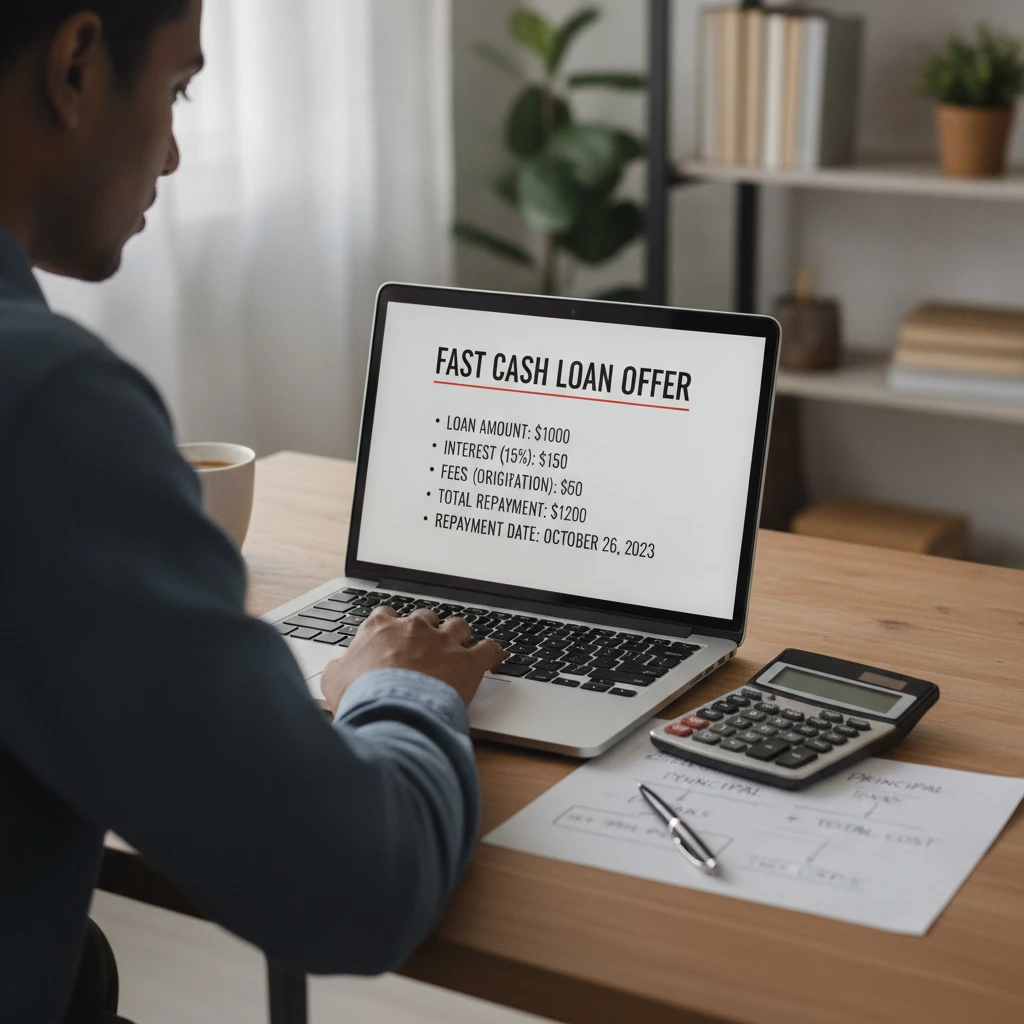
Al valorar un préstamo rápido, el importe que recibes no cuenta toda la historia. El costo real depende de los intereses, las comisiones y otros cargos aplicables, además de cuánto tiempo tienes para devolver el dinero. Revisar esos elementos antes de aceptar ayuda a evitar sorpresas en la fecha de pago.
Las condiciones varían según el prestamista y el país. Por eso, conviene comparar ofertas con el mismo importe y plazo, leer la documentación completa y fijarse en el total a devolver, no solo en una tasa destacada en un anuncio.
Qué significa el costo real de un préstamo rápido
El costo real de un préstamo rápido es la suma de los intereses y los cargos que tendrás que pagar por recibir el dinero. Para saber cuánto te cuesta, compara el importe solicitado con el total que debes devolver, teniendo en cuenta la fecha de vencimiento.
Por ejemplo, si recibes una cantidad y el contrato indica que debes pagar un importe mayor en una fecha determinada, la diferencia refleja el costo del préstamo según las condiciones pactadas. Ese total puede incluir intereses y comisiones de apertura o gestión; también podrían aplicarse cargos adicionales si se incumple el calendario de pagos.
Conviene separar tres cifras:
- Importe solicitado: el capital que pides prestado.
- Total a devolver: el capital más los intereses y cargos aplicables al cumplimiento normal del contrato.
- Costo por demora: los cargos o consecuencias que podrían surgir si pagas tarde, según el contrato y la normativa aplicable.
La tasa anual equivalente (TAE), cuando corresponda y esté disponible, puede ayudar a expresar el costo anual de un crédito considerando ciertos gastos y la frecuencia de los pagos. Sin embargo, en un préstamo de duración muy corta, una TAE elevada puede resultar difícil de interpretar por sí sola. Comprueba también el total en moneda, el plazo y la fecha exacta de pago.
Tasa de interés y comisiones: diferencias clave
La tasa de interés es el precio que se cobra por prestar el dinero; las comisiones son cargos separados por conceptos definidos en la oferta o el contrato. Ambas pueden elevar el costo total, así que una tasa baja no garantiza que el préstamo sea más barato.
El interés suele calcularse sobre el importe prestado durante un plazo, de acuerdo con el método y las condiciones pactadas. Las comisiones de apertura o gestión, en cambio, pueden cobrarse por tramitar o administrar el préstamo. Su nombre no basta para saber cómo se aplican: confirma si se descuentan del dinero que recibes, si se añaden al saldo o si se pagan aparte.
Si una oferta anuncia una tasa reducida, pero incorpora una comisión fija, esa comisión puede representar una parte importante del costo cuando el importe o el plazo son pequeños. La comparación adecuada exige mirar el conjunto:
- La tasa de interés y cómo se calcula.
- Las comisiones y el momento en que se cobran.
- El importe neto que recibirás.
- El total que pagarás si cumples el contrato a tiempo.
También distingue entre un pago único y varias cuotas. Un pago único concentra la devolución en una fecha; las cuotas distribuyen los pagos, pero pueden implicar otros costos o condiciones. No asumas que una opción es más económica hasta comparar los totales y revisar el calendario.
Cómo calcular cuánto pagarás
Para calcular cuánto pagarás, identifica el importe recibido, el plazo, los intereses, las comisiones y cualquier otro cargo previsto; luego confirma el total y la fecha de cada pago en la oferta o el contrato. Si las cifras no cuadran o falta una cantidad, pide una explicación por escrito antes de aceptar.
Una revisión práctica puede seguir estos pasos:
- Anota el importe solicitado y cuánto dinero llegará realmente a tu cuenta.
- Comprueba el plazo, desde la fecha de desembolso hasta el vencimiento, y anota la fecha exacta.
- Identifica intereses y comisiones, incluyendo cuándo se cobran y si se descuentan del desembolso.
- Busca el total a devolver y verifica si corresponde a un pago único o a varias cuotas.
- Revisa las consecuencias de pagar tarde por separado; no las confundas con el costo normal si pagas a tiempo.
Como ejemplo sencillo, imagina una oferta que muestra el importe que recibirás y, en otra línea, el total que deberás pagar al vencimiento. La diferencia entre ambos valores te permite ver el costo en dinero bajo las condiciones normales descritas, siempre que no haya pagos adicionales omitidos. No hace falta inferir ese costo solo a partir de una tasa publicitaria: solicita el desglose si no aparece claramente.
La TAE puede servir para comparar productos cuando se calcula de forma equivalente y la regulación local establece cómo presentarla. Aun así, confirma que las ofertas comparadas usan el mismo importe y un plazo similar. La cifra anualizada no reemplaza la pregunta más directa: cuánto sale de tu bolsillo y cuándo.
Qué revisar en la oferta y el contrato
Antes de firmar, revisa el importe neto, el total a devolver, el calendario de pagos, las comisiones y las condiciones por retraso. El contrato debe permitirte entender qué pagarás, en qué fecha y qué puede cambiar si no cumples el plazo.
Busca esa información en el resumen de la oferta, la ficha informativa y el contrato, según los documentos que proporcione el prestamista. Comprueba especialmente:
- La identidad del prestamista y los datos de contacto.
- El importe aprobado y el dinero que recibirás efectivamente.
- La tasa de interés, su forma de cálculo y la TAE, cuando corresponda.
- Las comisiones de apertura, gestión u otros cargos, con su importe o método de cálculo.
- El número de cuotas o el pago único, sus cantidades y fechas.
- Las penalizaciones por demora y cómo se notifican o aplican.
- Las condiciones para cancelar, pagar antes de tiempo o resolver el contrato, si están previstas.
No te quedes con una explicación verbal o una pantalla promocional. Guarda la oferta y la versión del contrato que revisaste. Si un concepto no está claro, pide que te indiquen por escrito cómo afecta al total; las reglas y derechos concretos dependen del lugar donde contrates.
Cómo comparar préstamos rápidos
Para comparar préstamos rápidos, usa el mismo importe y un plazo equivalente, y contrasta el total a devolver, el calendario y las consecuencias de retraso. Una tasa aislada no permite determinar cuál oferta cuesta menos ni cuál se ajusta mejor a tu capacidad de pago.
Prepara una tabla sencilla con una fila por oferta y estas columnas: dinero neto recibido, tasa y TAE si corresponde, comisiones, total a devolver, forma de pago, fecha de vencimiento y cargos por demora. Si una empresa no proporciona una cifra o responde con términos vagos, marca ese dato como pendiente en vez de asumir que el costo es cero.
Después aplica dos filtros. Primero, descarta cualquier oferta cuyo costo total o calendario no puedas confirmar. Segundo, comprueba que la fecha de pago sea compatible con tus ingresos previstos y tus gastos esenciales. Una cuota que parece manejable puede coincidir con otras obligaciones; un pago único exige tener disponible el total en la fecha indicada.
Comparar de esta forma lleva algo más de tiempo que fijarse en el anuncio, pero evita elegir por una cifra parcial. El prestamista con el menor total puede no ser adecuado si el vencimiento no encaja con tu situación; a la inversa, un plazo más largo puede cambiar el costo. Evalúa ambas condiciones sin dar por hecho que extender el plazo siempre conviene.
Señales de alerta antes de aceptar
Una señal de alerta es que no puedas averiguar con claridad cuánto recibirás, cuánto devolverás y cuándo vence el pago. Detente también si te presionan para aceptar antes de leer el contrato o si aparecen cargos que no figuraban en la oferta inicial.
- Costos poco claros: la oferta menciona comisiones, pero no indica su importe o método de cálculo. Pide el desglose completo.
- Información incompleta: falta la fecha de vencimiento, el total a devolver o la forma de pago. No aceptes basándote en una estimación informal.
- Presión para decidir: te apuran, desaconsejan leer la documentación o prometen condiciones que no aparecen por escrito. Tómate tiempo para revisar.
- Promesas que no cuadran con el contrato: una persona te asegura que no habrá cargos, pero el documento contempla costos adicionales. Solicita aclaración escrita y verifica la versión final.
Una respuesta rápida no compensa una obligación que no entiendes. Si el prestamista no aclara tus dudas o no puedes confirmar el costo total, compara otra oferta o no continúes. Esta comprobación no garantiza que un préstamo sea adecuado, pero sí reduce el riesgo de aceptar condiciones inesperadas.
Preguntas frecuentes sobre tasas, comisiones y préstamos rápidos
Las respuestas dependen de las condiciones del contrato y de las reglas aplicables en cada lugar. Para decidir, confirma siempre las cantidades y fechas en la documentación de tu oferta.
¿La tasa de interés es lo mismo que el costo total del préstamo?
No. La tasa de interés expresa el precio del crédito según una fórmula y un plazo; el costo total también puede incluir comisiones y otros cargos aplicables. Para saber cuánto pagarás en dinero, busca el total a devolver y revisa cómo se calcula.
¿Qué comisiones pueden aparecer en un préstamo rápido?
Algunas ofertas pueden incluir comisiones de apertura o gestión, entre otros cargos descritos en el contrato. Los nombres y las reglas varían según el prestamista y el lugar. Comprueba el importe, cuándo se cobra y si reduce el dinero que recibes o se suma a lo que debes.
¿Cómo sé cuánto tendré que devolver?
Busca el total a devolver y el calendario de pagos en la oferta y el contrato. Contrasta ese total con el importe neto recibido y verifica si incluye intereses y comisiones del pago normal. Si no hay un desglose claro, pide una confirmación por escrito antes de aceptar.
¿Qué pasa si no pago en la fecha acordada?
Podrían aplicarse penalizaciones por demora u otras consecuencias previstas en el contrato y permitidas por las reglas locales. El costo y el proceso dependen de la oferta y la jurisdicción. Revisa esas cláusulas antes de firmar y, si prevés un retraso, contacta al prestamista cuanto antes para consultar las opciones disponibles.