Guía paso a paso para solicitar un minicrédito online
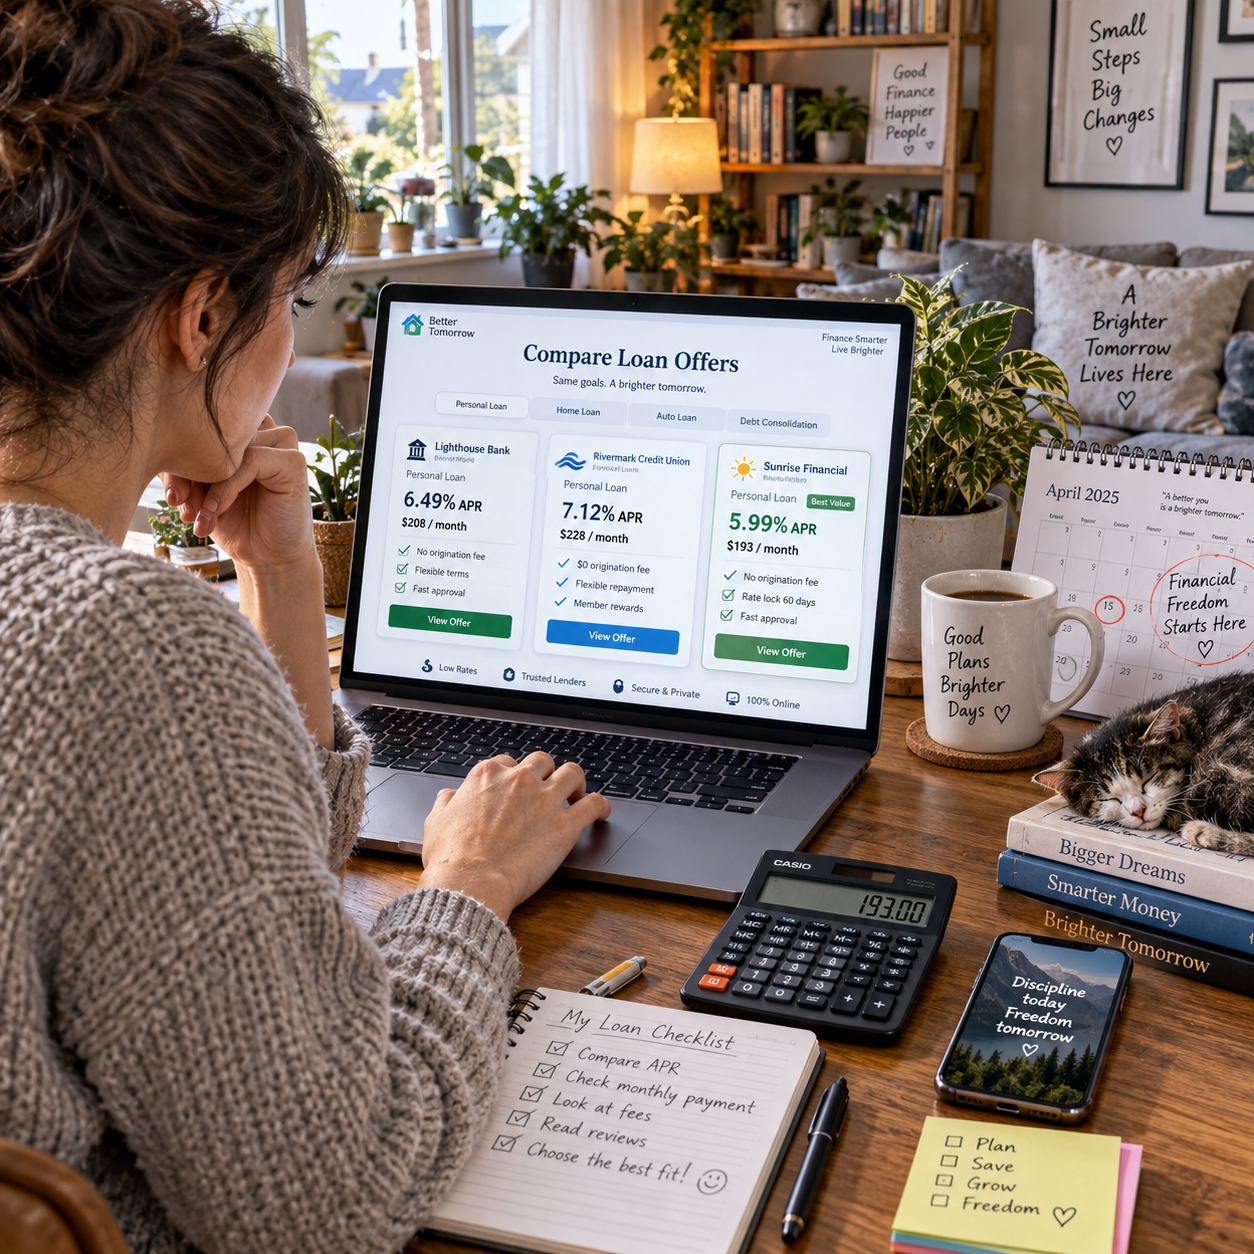
Solicitar un minicrédito online suele hacerse mediante un formulario digital, pero completar la solicitud es solo una parte del proceso. Antes de aceptar, conviene comprobar cuánto recibirás, cuánto tendrás que devolver y si podrás hacerlo en la fecha acordada.
Las condiciones, los requisitos y los tiempos de respuesta varían entre entidades prestamistas. Esta guía te ayuda a revisar cada etapa con calma, detectar costes relevantes y saber cómo actuar si recibes una denegación o prevés dificultades para pagar.
Antes de solicitarlo: comprueba si encaja con tu necesidad
Un minicrédito online puede servir para cubrir un gasto puntual y conocido si tienes ingresos previstos para devolverlo; no suele ser una solución adecuada para déficits mensuales repetidos. Antes de iniciar la solicitud de crédito, calcula si la cuota o el pago único caben en tu presupuesto sin dejar de atender gastos esenciales.
Empieza por definir el gasto y la cantidad exacta que necesitas. Pedir más dinero del necesario puede elevar el coste, mientras que escoger un plazo demasiado corto puede dificultar el pago. Anota también de dónde saldrá la devolución y en qué fecha estará disponible ese dinero.
Valora alternativas antes de comprometerte: aplazar el pago directamente con el proveedor, negociar un calendario, recurrir a ahorros disponibles o consultar opciones de financiación con condiciones más apropiadas. Un préstamo pequeño también es una deuda, y puede resultar caro si se renueva, se prorroga o se devuelve tarde.
Una prueba sencilla es restar del ingreso neto próximo los gastos básicos, otros pagos de deuda y el importe que deberás devolver. Si el resultado depende de pedir otro crédito o de dejar facturas sin pagar, no aceptes la oferta por impulso.
Paso 1. Compara ofertas y revisa el coste total
Para comparar minicréditos, mira el importe total que devolverás, la fecha de vencimiento y la TAE, además de las comisiones y las condiciones de prórroga. La TAE ayuda a expresar el coste anual de un crédito, pero, en préstamos de corta duración, no sustituye al importe concreto en euros que tendrás que pagar.
Solicita o consulta la información precontractual de cada entidad y compara ofertas con el mismo importe y plazo. Revisa, como mínimo:
- Dinero que recibirás: comprueba si se descuentan cargos antes del abono y cuál será el importe neto.
- Coste total: identifica intereses, comisiones y cualquier otro cargo previsto en el contrato.
- Plazo y fecha de devolución: verifica el vencimiento y si el pago se hará en una cuota o en varias.
- Prórroga: confirma si está disponible, cuánto cuesta, qué requisitos exige y si aumenta el importe final.
- Retraso o impago: lee qué consecuencias económicas y de gestión se contemplan si no pagas a tiempo.
Por ejemplo, una oferta con un coste inicial aparentemente bajo puede salir más cara si alargas el plazo con una prórroga. Compara el escenario previsto y el coste de las opciones que podrían aplicarse si surge un retraso. Si una condición no está clara, pide una explicación antes de compartir datos o firmar.
Paso 2. Comprueba los requisitos y prepara los datos
Los requisitos de elegibilidad dependen de cada prestamista, así que no hay una lista universal. Habitualmente pueden pedir datos para verificar la identidad del solicitante, valorar su capacidad de pago y gestionar el abono y la devolución.
Según la entidad, el formulario puede solicitar:
- Documento de identidad vigente y datos personales, como nombre, domicilio y fecha de nacimiento.
- Teléfono móvil y correo electrónico para comunicarse y validar la solicitud.
- Información sobre ingresos, empleo y gastos periódicos.
- Una cuenta bancaria a nombre del solicitante para recibir el dinero o realizar el cobro.
- Permiso para comprobar ciertos datos o realizar una evaluación de solvencia, cuando corresponda.
Algunas entidades pueden pedir justificantes de ingresos u otros documentos; otras verifican la información por medios digitales. Comprueba qué datos son obligatorios, cómo se usarán y qué medidas informa la empresa para protegerlos. No envíes documentos por canales que no puedas verificar ni facilites claves bancarias o códigos de seguridad.
Antes de empezar, ten a mano la documentación que la entidad indique y revisa que tus datos estén actualizados. Prepararlos reduce errores, aunque no garantiza que la solicitud se apruebe: el prestamista decide tras aplicar sus propios criterios.
Paso 3. Completa y envía la solicitud online
Para enviar una solicitud online, rellena el formulario con datos exactos, comprueba el importe y el plazo elegidos y revisa los consentimientos antes de pulsar el botón de envío. La entidad utilizará la información para identificarte y evaluar la solicitud de crédito.
El proceso habitual puede incluir la selección de cantidad y plazo, la introducción de datos personales y económicos, la verificación de identidad y una autorización para consultar información necesaria para la evaluación de solvencia. Los pasos concretos cambian entre prestamistas; sigue las instrucciones de la web oficial y guarda el correo o número de referencia de la solicitud.
Dedica unos minutos a comprobar el formulario. Un error en el número de cuenta, los ingresos o los datos de contacto puede retrasar la revisión o impedir que la entidad se comunique contigo. No infles tus ingresos ni ocultes deudas: la información incorrecta puede afectar la evaluación y complicar cualquier reclamación posterior.
Envía una solicitud solo cuando hayas comparado las condiciones y quieras considerar esa oferta. Presentar varias solicitudes de forma impulsiva no garantiza una aprobación y puede dificultar que lleves un control claro de las respuestas y obligaciones potenciales.
Paso 4. Lee la oferta y el contrato antes de aceptar
Antes de aceptar, confirma en la oferta y el contrato de crédito el dinero que recibirás, el coste total, la fecha de devolución y las consecuencias de pagar tarde. La aprobación o una respuesta favorable no te obliga a continuar: puedes rechazar la propuesta si las condiciones no encajan con tu presupuesto.
Comprueba estos puntos en la documentación contractual:
- Importe solicitado y cantidad neta que se abonará en tu cuenta.
- TAE, intereses, comisiones y total exacto que tendrás que devolver.
- Fecha o calendario de pagos y método de cobro.
- Condiciones para solicitar una prórroga y su coste, si existe esa opción.
- Qué cargos o procedimientos prevé el contrato ante un retraso o impago.
- Identidad y datos de contacto de la entidad prestamista, así como los canales para consultas y reclamaciones.
Lee también la información sobre desistimiento y otras condiciones que puedan resultar aplicables a tu contrato. No des por supuesto que podrás cancelar, aplazar o modificar el pago sin coste: comprueba los términos concretos y la normativa aplicable. Guarda una copia de la oferta, el contrato y las comunicaciones.
Desconfía de la presión para aceptar de inmediato, de los costes que no aparecen explicados con claridad o de una entidad cuya identidad no puedes verificar. Si no entiendes una cláusula, pide que te la aclaren por escrito antes de firmar electrónicamente.
Paso 5. Recibe el dinero y organiza la devolución
Tras aceptar el contrato, el prestamista procesa el abono según sus procedimientos y la información de tu cuenta; el tiempo de respuesta y de ingreso varía entre entidades. La solicitud puede requerir verificaciones adicionales, por lo que no conviene contar con un plazo universal ni asumir que el dinero llegará de inmediato.
Cuando recibas el importe, comprueba que coincide con el contrato y guarda el justificante. Anota el vencimiento en el calendario y configura un recordatorio con varios días de antelación. Reserva el dinero de la devolución en cuanto tengas ingresos disponibles, en vez de esperar al último momento.
Si el cobro se hará automáticamente, confirma la fecha y que la cuenta tendrá saldo suficiente. Si cambia tu situación económica o detectas un error en el importe, contacta pronto con la entidad por un canal que deje constancia. Una prórroga, cuando se ofrezca, puede añadir costes; solicita por escrito el nuevo total y la fecha antes de aceptarla.
Qué hacer si rechazan la solicitud o no puedes pagar a tiempo
Si rechazan la solicitud, revisa la comunicación y pregunta si la entidad puede explicar la causa; si prevés que no podrás pagar, contacta con el prestamista antes del vencimiento. Actuar pronto puede ayudarte a entender las opciones disponibles, aunque no elimina la deuda ni asegura un acuerdo.
Una denegación puede responder a los criterios de solvencia de la entidad, a datos que no se pudieron verificar o a otros factores de evaluación. Comprueba que el formulario era correcto y corrige cualquier error. Evita enviar solicitudes en cadena o recurrir a otro crédito para cubrir una deuda sin calcular el coste acumulado. Si necesitas financiación, compara con calma alternativas y revisa tu presupuesto.
Ante una dificultad de pago, informa a la entidad cuanto antes y solicita que detalle por escrito las opciones, los plazos y el coste de cada una. No ignores mensajes ni des por hecho que una prórroga se concede automáticamente. Conserva comprobantes de pagos y conversaciones, y busca orientación independiente si no comprendes las cantidades reclamadas o las consecuencias descritas en el contrato.
Preguntas frecuentes sobre minicréditos online
Las condiciones dependen del prestamista y del contrato, pero estas respuestas resumen qué conviene comprobar antes de solicitar o aceptar un minicrédito online.
¿Qué requisitos suelen pedir para solicitar un minicrédito online?
La entidad puede pedir identificación, datos de contacto, información sobre ingresos y gastos, y una cuenta bancaria. También puede solicitar justificantes o realizar verificaciones digitales. Los requisitos no son iguales en todas las empresas, así que consulta la lista y la política de datos de cada prestamista.
¿Cuánto tarda la respuesta o el ingreso?
Depende del proceso de evaluación, de las verificaciones necesarias y de la entidad bancaria. Algunas solicitudes se revisan con rapidez, pero no hay un plazo ni un ingreso inmediato garantizados. Confirma los tiempos estimados con el prestamista antes de contar con el dinero.
¿Puedo solicitarlo si tengo otros créditos?
Depende de los criterios del prestamista y de tu capacidad de pago. Informa de tus obligaciones y calcula cuánto de tus ingresos ya está comprometido. Añadir un minicrédito a otras deudas puede dejarte sin margen para gastos esenciales, aunque la solicitud llegue a ser aceptada.
¿Qué ocurre si no devuelvo el minicrédito en la fecha acordada?
El retraso puede generar las consecuencias y los cargos previstos en el contrato, además de gestiones de cobro. El efecto concreto depende de las condiciones firmadas y de la normativa aplicable. Contacta con la entidad cuanto antes, solicita el detalle de cualquier cantidad reclamada y no ignores el vencimiento.