Ventajas y desventajas de los préstamos por día de pago
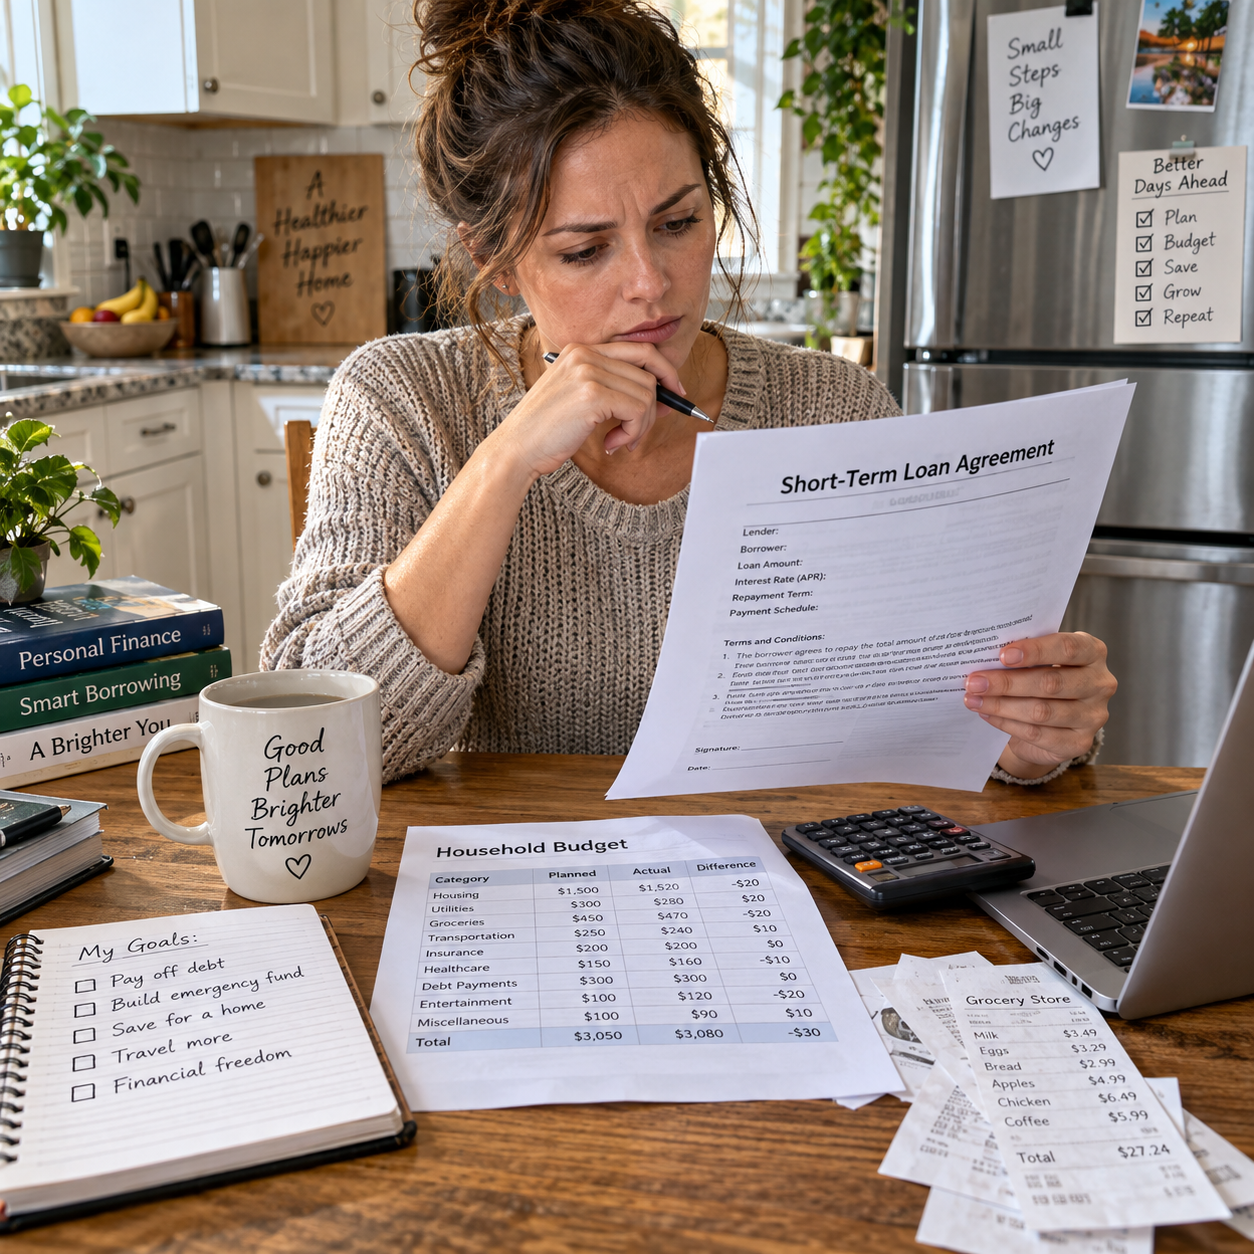
Un gasto inesperado puede hacer que un préstamo por día de pago parezca una salida rápida. Antes de solicitarlo, conviene entender cuánto habrá que devolver, en qué fecha y qué pasaría si el presupuesto no alcanza. La rapidez y el acceso sencillo pueden ser ventajas, pero el plazo breve y el coste total también pueden crear presión financiera.
La conveniencia depende de tu situación, del contrato y de las normas del país donde solicites el crédito. Esta guía explica cómo funciona, qué revisar y qué alternativas de financiación considerar antes de comprometerte.
Qué es un préstamo por día de pago y cómo funciona
Un préstamo por día de pago es un préstamo a corto plazo que suele ofrecerse para cubrir una necesidad inmediata y cuya devolución se programa para una fecha próxima, a menudo relacionada con el siguiente ingreso. El importe, el plazo y el coste dependen del prestamista y de la legislación aplicable.
La solicitud suele hacerse en línea o en una sucursal. El proveedor puede pedir datos de identidad, ingresos y cuenta bancaria, y evaluar la solicitud antes de comunicar si ofrece el crédito. Que el proceso sea sencillo no significa que la aprobación esté garantizada ni que el dinero llegue de inmediato.
Si aceptas, recibirás información sobre el importe del préstamo, el plazo de devolución, la tasa de interés, las comisiones y el importe total que debes pagar. Por ejemplo, si recibes 300 unidades monetarias y el contrato establece que debes devolver 345 en una fecha concreta, el coste del crédito es 45. El ejemplo solo ilustra el cálculo; no representa una tarifa habitual ni una oferta.
Lee el contrato completo y confirma cómo se realiza el cobro. Según el producto, el pago puede retirarse automáticamente de una cuenta o requerir otra forma de pago. También varían las consecuencias de pagar tarde, así que no des por supuesto que podrás renovar o prorrogar el préstamo sin coste.
Ventajas de los préstamos por día de pago
La posible ventaja principal de un préstamo por día de pago es que puede ofrecer acceso a una cantidad pequeña de dinero en un plazo breve, si el prestamista aprueba la solicitud. Para algunas personas, el proceso es más directo que el de productos que exigen una solicitud extensa.
Estas son las ventajas que podrías encontrar, sin que estén garantizadas en todos los casos:
- Rapidez potencial: algunos proveedores tramitan solicitudes con agilidad, aunque la evaluación, el horario y el método de desembolso pueden retrasar la disponibilidad del dinero.
- Solicitud sencilla: ciertos procesos digitales requieren pocos pasos. Aun así, el prestamista puede pedir documentación y verificar ingresos o identidad.
- Importe definido: un préstamo pequeño puede cubrir un gasto puntual si sabes exactamente cuánto necesitas y puedes devolverlo en la fecha acordada.
- Duración limitada: el plazo corto puede resultar útil cuando existe una entrada de dinero próxima y confirmada. También reduce el tiempo disponible para organizar el pago.
Estas características no convierten al producto en una opción barata. La rapidez puede tener como contrapartida comisiones o una tasa de interés elevada, y un pago concentrado en una sola fecha puede dejar poco margen para otros gastos esenciales. Compara el coste total con el de otras opciones antes de valorar la comodidad.
Desventajas y riesgos que conviene considerar
La principal desventaja de los préstamos por día de pago es que el coste puede ser alto en relación con el importe recibido y el plazo suele ser breve. Si no puedes pagar a tiempo, pueden añadirse cargos o generarse otras consecuencias previstas en el contrato y permitidas por la normativa local.
El dato clave no es solo la tasa de interés: revisa cuánto pagarás en total y cuándo vence la deuda. Las comisiones de apertura, gestión, pago tardío o prórroga pueden cambiar el coste. Si el prestamista comunica una tasa anual equivalente u otra medida estandarizada, úsala para comparar cuando esté disponible, pero confirma también la cantidad concreta que saldrá de tu cuenta.
El plazo corto puede coincidir con alquiler, servicios, transporte y otras obligaciones. Si destinas una parte importante del próximo ingreso a devolver el crédito, quizá necesites pedir otro préstamo para cubrir los gastos habituales. Ese ciclo de renovación o nueva deuda aumenta el riesgo de sobreendeudamiento.
También existe incertidumbre: un ingreso esperado puede retrasarse, reducirse o no llegar. Antes de aceptar, calcula tu capacidad de pago con los ingresos confirmados, no con dinero que esperas recibir. No pidas más de lo necesario y evita comprometer fondos destinados a comida, vivienda, salud u otros gastos básicos.
Las reglas sobre límites de coste, cobro y prórrogas varían según el país. Comprueba qué autoridad supervisa a los proveedores en tu jurisdicción y qué mecanismos de reclamación están disponibles.
Qué revisar antes de solicitarlo
Antes de solicitar un préstamo por día de pago, comprueba el coste total, la fecha de vencimiento, las comisiones y tu capacidad real de pago. Si el contrato no deja claro cuánto debes devolver o qué ocurre ante un retraso, pide una explicación por escrito antes de aceptarlo.
Usa esta lista para comparar ofertas:
- Coste total del crédito: identifica el total a devolver, no solo el importe que recibirás. Suma intereses y cargos obligatorios.
- Plazo y fecha de pago: verifica el día exacto del vencimiento y si coincide con un ingreso confirmado.
- Comisiones y pagos tardíos: pregunta qué cargos pueden aplicarse y bajo qué condiciones. Revisa también el coste y los requisitos de una posible prórroga.
- Forma de cobro: confirma si el pago será automático, qué autorización estás dando y cómo proceder si hay un error.
- Consecuencias del impago: entiende qué pasos puede tomar el proveedor, de acuerdo con el contrato y las leyes locales.
- Capacidad de pago: resta de tus ingresos próximos los gastos esenciales y las cuotas existentes. Si el pago del préstamo depende de dejar de cubrir otra obligación, no encaja en tu presupuesto.
Una comprobación práctica consiste en presupuestar el pago como si venciera hoy: ¿puedes cubrirlo con dinero disponible sin volver a endeudarte? Si la respuesta es no, comparar alternativas o negociar el gasto puede ser más prudente que aceptar una deuda difícil de sostener.
Alternativas a los préstamos por día de pago
Hay alternativas de financiación que pueden reducir el coste o dar más tiempo para pagar, aunque cada una tiene condiciones y límites. Antes de aceptar crédito, considera si puedes resolver el gasto mediante un acuerdo de pago, ahorros disponibles u otro producto adecuado.
- Negociar una factura: contacta al proveedor antes del vencimiento y pregunta por un plan de pagos, una extensión o un cambio de fecha. No todas las empresas lo ofrecen, pero consultar puede evitar asumir una deuda nueva.
- Usar ahorros: recurrir a un fondo de emergencia evita intereses, aunque reduce el dinero disponible para imprevistos futuros. Si puedes, planifica cómo reponerlo.
- Comparar un préstamo personal o una línea de crédito: revisa tasa, comisiones, plazo y coste total. Un plazo más largo puede bajar cada cuota, pero elevar el coste acumulado si pagas intereses durante más tiempo.
- Consultar una cooperativa de crédito o entidad local: según el país, puede haber préstamos pequeños u orientación financiera con condiciones distintas. Comprueba requisitos, supervisión y coste antes de decidir.
- Solicitar un adelanto de sueldo: pregunta si tu empleador ofrece esta opción y si tiene cargos. Un adelanto reduce el siguiente ingreso, por lo que también requiere planificación.
- Apoyo de personas cercanas: si es viable, acuerda por escrito el importe y la fecha de devolución para prevenir malentendidos.
Compara cada opción con la misma pregunta: ¿cuánto dinero recibiré, cuánto devolveré en total y cuándo? Así podrás evaluar las alternativas de financiación con criterios iguales, en lugar de fijarte solo en la cuota o en la rapidez.
Cómo decidir si es adecuado para tu situación
Un préstamo por día de pago podría encajar únicamente si el gasto es urgente, conoces el coste completo y puedes devolverlo en la fecha acordada sin descuidar necesidades básicas ni recurrir a otro crédito. Si alguna de esas condiciones falla, conviene explorar primero otras alternativas.
Aplica este filtro antes de firmar:
- Define la urgencia: separa un gasto imprescindible e inmediato de uno que puede esperar o pagarse en cuotas.
- Confirma el importe mínimo necesario: pedir más aumenta la obligación sin resolver un problema adicional.
- Calcula el presupuesto del próximo ingreso: incluye vivienda, alimentos, transporte, servicios y deudas existentes antes de asignar dinero al préstamo.
- Compara al menos una alternativa: consulta al proveedor de la factura o revisa otro producto de crédito con coste y plazo transparentes.
- Decide con margen: si solo puedes pagar suponiendo que no habrá ningún imprevisto, el riesgo es alto. No aceptes bajo presión ni sin entender el contrato.
La decisión no depende solo de que el proveedor ofrezca el dinero. Depende de que la devolución sea sostenible incluso después de atender tus gastos ordinarios. Un crédito de corto plazo puede resolver una urgencia puntual, pero no sustituye un presupuesto equilibrado ni una solución para un déficit recurrente.
Preguntas frecuentes
¿Cuánto cuesta un préstamo por día de pago?
El coste varía según el importe, el plazo, la tasa de interés, las comisiones y las reglas locales. Antes de aceptar, confirma por escrito el total que debes devolver y la fecha de vencimiento.
¿Qué puede ocurrir si no lo devuelvo a tiempo?
Podrían aplicarse cargos, intentos de cobro u otras consecuencias establecidas en el contrato y permitidas por la ley de tu país. Contacta al prestamista cuanto antes para conocer las opciones y no ignores avisos de pago.
¿Es posible solicitar una prórroga?
Depende del proveedor, del contrato y de la normativa aplicable. Pregunta antes del vencimiento si existe esa posibilidad, cuál es su coste y si los intereses o cargos continúan acumulándose. Una prórroga puede dar tiempo, pero también aumentar lo que debes.
¿Qué alternativas existen para cubrir un gasto urgente?
Puedes negociar la factura, usar ahorros disponibles, consultar un adelanto de sueldo o comparar préstamos personales, líneas de crédito y opciones de cooperativas locales. La disponibilidad y el coste cambian según el país y tu situación.